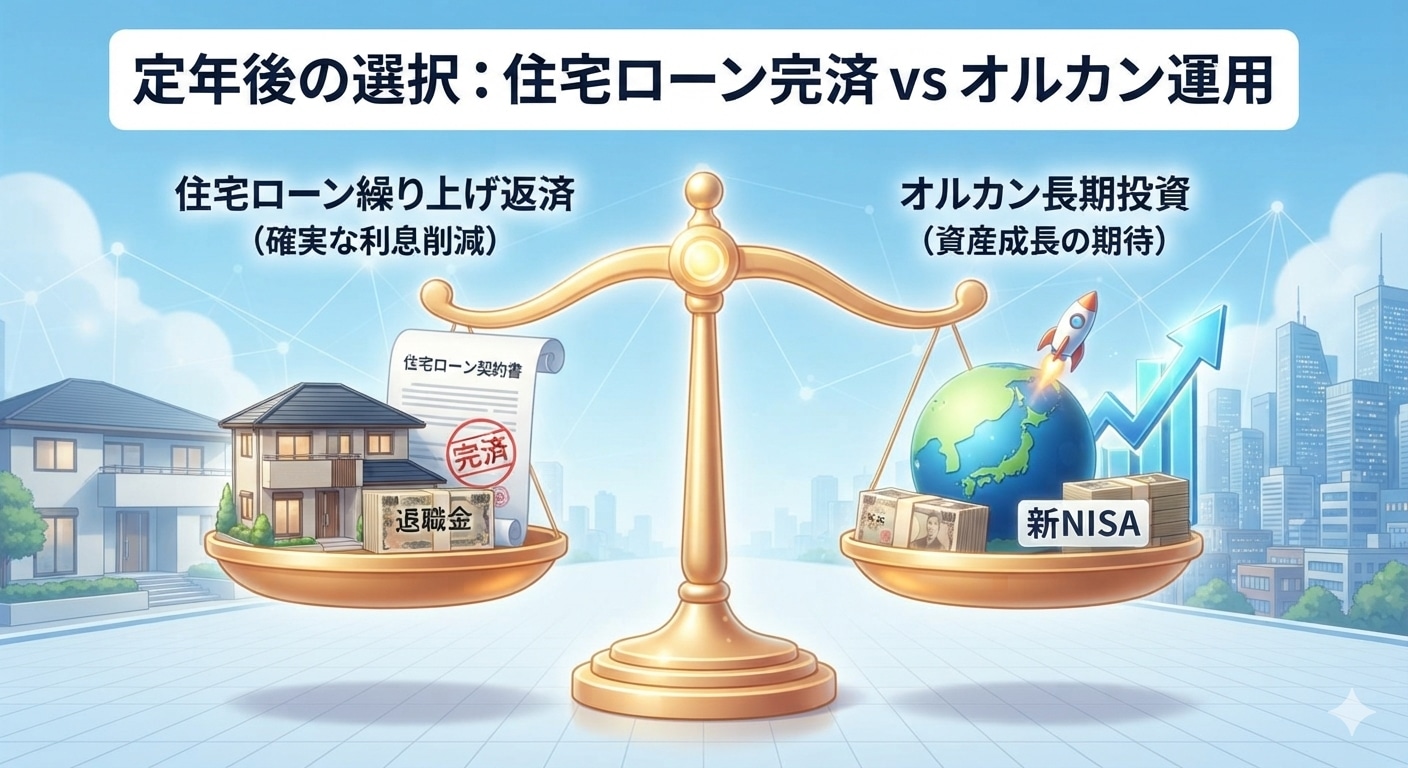
無事に定年を迎え、まとまった「退職金(約3,000万円)」が口座に入ると、ホッとする一方で、一つの大きな悩みが頭をよぎりませんか?
それは、現役時代に組んだ「住宅ローンの残り(変動金利)」をどうすべきか、という問題です。2026年に入り、日銀の利上げ政策によって変動金利の引き上げニュースが連日のように報じられています。
「せっかくの退職金だし、金利が上がる前に一括返済してスッキリしたい!」と思う反面、「新NISAも始まったし、人気のオルカン(全世界株式)で運用して老後資金を増やした方が賢いのでは?」という声も聞こえてきます。
今回は、定年退職で3,000万円の資金がある方のスタンドポイントに立ち、2026年現在のリアルな金利・株価実績をベースに、老後の安心を最大化する選択肢を徹底解説します!
- 【2026年現在】シニア世代を取り巻く金利と運用のリアル
定年後のマネープランを考える上で、まず足元の数字を冷静に整理しましょう。
❖変動金利ローンの現状
・現在の金利水準:年 0.5% 〜 1.2% 前後
2026年現在、変動金利はかつての超低金利から緩やかに上昇を始めています。現役時代のように「給与収入」という毎月の確実なキャッシュインがないリタイア期において、金利上昇による毎月の返済額アップは、心理的に大きなプレッシャーとなります。
❖オルカン(eMAXIS Slim 全世界株式)の実績
・直近5年の平均利回り:年率 約19.3%
・過去30年の長期平均利回り:年率 約8.1%
新NISAの普及とともにシニア層にも浸透したオルカンは、世界経済の成長とともに長期で年率 5%〜8% 程度の期待リターンが見込める極めて優秀な投資先です。日本の物価が上昇(インフレ)している今、現金のまま持っているだけではお金の価値が目減りするため、有効な対抗手段になります。
- 「一括完済」vs「オルカン運用」20年後のシミュレーション
仮に、「ローンの残高1,000万円(残期間20年)」がある状態で、退職金3,000万円から1,000万円をどう振り分けるか、20年間の推移を比較してみましょう。
💡 パターンA:1,000万円で一括完済する
完済の最大のメリットは「毎月の返済がゼロになる確実な安心感」です。
・変動金利(年 1.0%)の場合 ➡️ 20年間で約103万円の利息をカット。
・メリット ➡️ 今後どれだけ日本の金利が上がろうが、我が家には一切関係なくなります。毎月の固定費が激減し、年金+アルファの生活にすぐ移行できます。
💡 パターンB:1,000万円をオルカンで運用し、ローンは毎月返す
1,000万円を新NISAなども活用してオルカンに投資し、保守的に「年率 4.0%」で運用できたと仮定します。
・20年後の運用利益 ➡️ 約1,191万円(元本と合わせて約2,191万円)
・メリット ➡️ ローンを支払い続けても、手元の運用資産が大きく増えるため、老後の「資産寿命」を圧倒的に引き延ばすことができます。
❖どっちが得か?の結論
数字の合理性だけで言えば、「オルカンで運用しながら、ローンをダラダラ返し続ける」方が、老後にお金が残る可能性は極めて高いです。ローン金利が1%台だとしても、世界の株価が4%以上で成長すれば、その差額がすべてあなたの利益になるからです。
- 定年後だからこそ見落とせない「落とし穴」
しかし、現役世代と定年退職後では、リスクに対する考え方をガラリと変える必要があります。
❌「オルカン全振り」がシニア世代に危険な理由
オルカンは素晴らしい投資先ですが、元本保証ではありません。
もし、投資した直後に「リーマンショック」級の世界的大暴落が起きた場合、1,000万円の資産が一時期に600万円〜700万円まで目減りする可能性があります。
現役世代なら「時間が解決する」と待てますが、収入が年金メインとなる定年後に、株価の大暴落とローンの金利上昇がダブルで襲ってきた場合、精神的なストレスは計り知れません。
❌「一括完済」で手元資金を減らしすぎるリスク
逆に、「借金は大嫌いだから」と、3,000万円の退職金から2,000万円も3,000万円も使って家を完全に自分のものにしても、手元の現金がスッカラカンになっては本末転倒です。
家はお金を生み出しません。医療費や介護費、リフォーム費用など、いざという時に自由に使える現金を残しておくことは、リタイア期において何よりも重要です。
- 2026年最新の結論:賢いシニアの「いいとこ取り」折衷案
定年退職で3,000万円というまとまった資金があるあなたへの、2026年における最もおすすめな戦略は、100か0かではなく「安心と運用のハイブリッド(折衷案)」です。
具体的には、3,000万円を以下のように3つの器に分けてみてください。
1.【安心の器】住宅ローンの一部分(半分〜全額)を繰り上げ返済
・変動金利の上昇リスクをあらかじめ「半分」に抑える、あるいは毎月の返済額を年金の範囲内に収まるまで減額します。これで心の平穏を確保します。
2.【インフレ対策の器】1,000万円程度を「オルカン」で長期運用
・新NISAの生涯投資枠(1,800万円)を使い、退職金の一部を世界株に仕込みます。これにより、これからの物価上昇から老後資金を守り、資産寿命を伸ばします。
3.【生活防衛の器】残りの現金を「普通預金・定期預金」で確保
日常の生活費、医療費、旅行などの娯楽費として、いつでも引き出せる現金をしっかりと手元に残します。
❖ 最後に
定年後のお金の最適解は、単なる「損得計算」ではなく、「いかに不安なく、毎日の生活を楽しめるか」です。
金利上昇のニュースにビクビクするくらいなら、一部を返済して心の余裕を買い、残った十分な資金でオルカンや旅を楽しむ。そんな「いいとこ取り」のマネープランを、ぜひご夫婦で話し合ってみてくださいね。